Votre guide bancaire complet du Paraguay : conditions d’ouverture de compte et stratégies bancaires internationales.
Ce guide bancaire complet est indispensable aux nouveaux résidents du Paraguay, que ce soit pour les dépenses courantes, l’activité professionnelle ou la gestion financière internationale. Comprendre le paysage bancaire paraguayen et les procédures d’ouverture de compte vous garantit une intégration financière sans accroc tout au long de votre parcours de résidence.
Panorama du secteur bancaire paraguayen
Les principales banques et leurs spécialités
Banco Basa – le choix des entrepreneurs
Banco Basa est le choix des entrepreneurs. C’est une banque commerciale privée très dynamique, réputée pour son efficacité et sa forte orientation vers les entreprises. Elle convient particulièrement aux chefs d’entreprise et aux investisseurs qui ont besoin d’un service réactif et d’outils de banque en ligne modernes. Son principal atout : Basa se montre souvent plus souple avec les résidents étrangers que les grandes banques traditionnelles, avec un suivi personnalisé et une procédure simplifiée pour l’ouverture de comptes professionnels.
Sudameris Bank (y compris l’ancienne Banco Regional) – le poids lourd des entreprises
Depuis son rachat de Banco Regional, Sudameris est désormais la plus grande banque du Paraguay. Elle convient particulièrement aux grandes fortunes et aux comptes professionnels internationaux. Son atout : elle dispose du service de conformité le plus solide et d’une grande expérience des transferts internationaux de capitaux importants destinés à l’immobilier et aux investissements.
Banco Familiar – le choix le plus accessible
Banco Familiar est le choix le plus accessible. C’est l’une des banques les plus orientées client du Paraguay, connue pour son vaste réseau d’agences et sa spécialisation dans la banque de détail. Elle convient particulièrement aux nouveaux résidents et aux nomades numériques qui recherchent une expérience bancaire simple et sans tracas. Son principal atout : Familiar est souvent bien plus accueillante pour les expatriés que les grands établissements. Elle a simplifié les conditions pour les nouveaux résidents et propose l’une des applications bancaires les mieux notées du pays. Si vous voulez une banque qui « fonctionne, tout simplement » au quotidien et pour votre épargne locale, c’est souvent la première recommandation.
Banco Nacional de Fomento (BNF)
Le Banco Nacional de Fomento, ou BNF, est une banque publique de développement. Cet établissement se concentre sur le financement agricole et le financement du développement, et dispose d’un vaste réseau d’agences dans tout le pays. Elle propose des taux compétitifs dont profitent les résidents locaux et constitue une excellente option pour les services bancaires personnels de base.
Remarque : la BNF est avant tout orientée vers le développement local et peut se montrer nettement plus bureaucratique avec les résidents étrangers.
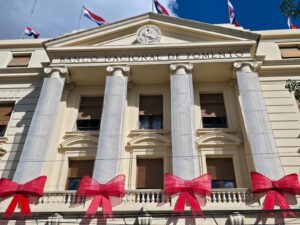
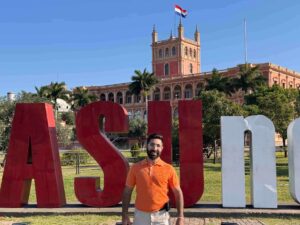
*Remarque : la photo ci-dessus montre l’historique Casa Matriz du centre d’Asunción, ornée du sceau national traditionnel de la banque. Si la banque a récemment modernisé son logo, désormais or et gris (à l’image de sa transformation numérique), son héritage reste ancré dans ce bâtiment emblématique.
Banco Itaú Paraguay
Itaú Paraguay appartient à un géant bancaire brésilien solidement implanté dans la région. Elle offre d’excellentes capacités de virements internationaux et une plateforme bancaire numérique moderne et efficace. Son expertise en banque professionnelle est un atout majeur, ce qui explique sa popularité auprès des expatriés et de la clientèle internationale.
Banco Continental
Banco Continental bénéficie d’une forte présence locale et d’une bonne réputation en matière de service client. Elle propose des taux d’intérêt compétitifs sur les dépôts et convient bien aux services bancaires personnels et professionnels de base. La banque dispose d’un vaste réseau de distributeurs dans tout le pays, ce qui en fait une option fiable pour les opérations courantes.
Banco GNB – la connexion internationale
Banco GNB est la connexion internationale. Membre d’un grand groupe financier sud-américain, GNB est le choix de référence des clients qui privilégient les standards internationaux et un service haut de gamme. Elle convient particulièrement aux nomades numériques et expatriés qui voyagent souvent et ont besoin d’une banque qui comprend les modes de vie internationaux. Son principal atout : ses segments bancaires sophistiqués « Premier » et « Select », qui offrent des conseillers dédiés et des programmes de cartes de crédit haut de gamme, souvent plus accessibles aux nouveaux résidents que dans d’autres établissements traditionnels.
Banco Atlas – le leader du numérique et de la banque de détail
Banco Atlas est le leader du numérique et de la banque de détail. Membre de l’influent Grupo Zuccolillo, cette banque est réputée pour proposer certaines des interfaces numériques les plus conviviales du pays. Elle convient particulièrement aux nouveaux résidents qui recherchent simplicité d’utilisation et praticité au quotidien. L’atout d’Atlas est son vaste réseau d’agences et de distributeurs, souvent situés dans les grands centres commerciaux (comme Paseo La Galería), ce qui en fait le choix le plus pratique pour les opérations quotidiennes, les paiements locaux et tous ceux qui apprécient une expérience bancaire mobile fluide.
Ueno Bank – le leader du numérique
Ueno Bank est le leader du numérique. Elle convient particulièrement aux nouveaux résidents qui veulent un compte activé en quelques minutes. Son principal atout : si vous avez votre cédula, vous pouvez ouvrir un compte 100 % numérique via son application, sans passer en agence. Parmi les avantages : aucuns frais d’ouverture ni de tenue de compte, une Mastercard virtuelle pour les paiements internationaux et un cashback très généreux, jusqu’à 40 % dans les supermarchés et les stations-service. Elle est idéale pour les dépenses quotidiennes et les virements locaux, mais les banques traditionnelles restent préférables pour les gros virements internationaux.
À retenir : aussi excellentes que soient ces banques, ouvrir un compte au Paraguay en tant qu’étranger exige toujours votre cédula de résident permanent et, dans la plupart des cas, un justificatif de domicile et des justificatifs de l’origine des fonds.
Comment choisir la bonne banque au Paraguay : 3 critères essentiels
Choisir une banque à Asunción ne se résume pas à trouver la meilleure application : il s’agit de trouver celle qui correspond à votre profil financier. Tenez compte de ces critères :
-
Votre volume de transactions : pour d’importants investissements immobiliers ou professionnels, Sudameris ou GNB sont les plus adaptées. Pour les indépendants, Banco Basa offre davantage de souplesse.
-
Physique ou numérique : Banco Atlas est en tête sur le numérique, tandis que GNB offre une expérience de « banque privée » très personnalisée.
-
Accueil des expatriés : certaines banques sont plus habituées que d’autres aux documents étrangers.
Types de comptes et conditions
Comptes bancaires personnels
Compte d’épargne de base (Cuenta de Ahorros) : le dépôt minimal à l’ouverture va de 100 à 500 $, sans frais d’ouverture ni de tenue de compte. L’accès aux distributeurs et les services de base sont inclus. Ce type de compte convient aux dépenses courantes et aux opérations bancaires de base.
Compte courant (Cuenta Corriente) : le dépôt minimal à l’ouverture va de 500 à 2 000 $, avec des frais de tenue de compte mensuels généralement compris entre 10 et 25 $. Il inclut un chéquier et des plafonds de transaction plus élevés, utiles aux professionnels.
Les comptes en USD sont proposés par la plupart des grandes banques, mais exigent des dépôts minimaux plus élevés, de 1 000 à 5 000 $. Les virements internationaux entrants entraînent généralement des frais fixes d’environ 35 à 50 $. Ils sont utiles pour les transactions internationales et pour se prémunir contre les fluctuations de change.
Solutions bancaires professionnelles
Les comptes courants professionnels exigent un dépôt minimal à l’ouverture de 1 000 à 10 000 $, avec des frais mensuels généralement compris entre 25 et 100 $. Ils incluent les chèques et les virements professionnels ainsi que, en standard, le rattachement au numéro fiscal de l’entreprise (RUC). Ce type de compte est donc indispensable pour exercer une activité locale.
Les comptes professionnels internationaux exigent des dépôts minimaux plus élevés, de 5 000 à 25 000 $. Ils offrent en standard des capacités de virements internationaux renforcées, la gestion multidevise et un chargé d’affaires dédié, ce qui les rend adaptés aux activités internationales.
Documents exigés pour ouvrir un compte
Documents pour un compte personnel
Une cédula paraguayenne ou une carte d’identité nationale en cours de validité est exigée, ainsi qu’un justificatif de domicile, comme une facture de services publics ou un bail. Vous devez fournir un justificatif de revenus ou une attestation d’emploi ; une lettre de référence de votre banque actuelle est utile, mais pas toujours exigée.
Un dépôt minimal en espèces ou par chèque certifié est nécessaire ; dans la plupart des banques, le dépôt initial ne peut pas être effectué par virement. Certains établissements exigent une attestation d’emploi ou une immatriculation d’entreprise, et des références personnelles de résidents du Paraguay peuvent également être demandées.
Documents pour un compte professionnel
Le certificat d’immatriculation de l’entreprise est obligatoire et l’inscription au RUC (numéro fiscal) doit être à jour. Les statuts et les documents de constitution de la société sont exigés, les décisions du conseil autorisant l’ouverture du compte doivent être fournies, et des déclarations de bénéficiaires effectifs sont également nécessaires.
La cédula de chaque signataire autorisé est exigée, ainsi qu’un justificatif de domicile des principaux dirigeants. Des états financiers personnels peuvent être demandés, et les vérifications d’antécédents et de références des propriétaires de l’entreprise sont la norme.
La procédure d’ouverture de compte en 2026
En 2026, l’ouverture d’un compte bancaire au Paraguay suit deux voies distinctes : la voie numérique express (aucune présence physique requise) et la banque privée traditionnelle.
Voie A : la voie numérique express (recommandée pour les particuliers)
Si vous détenez déjà votre cédula paraguayenne, vous pouvez ouvrir un compte bancaire en quelques minutes sans jamais passer en agence.
-
Téléchargez l’application : choisissez un leader du numérique comme ueno bank ou Banco Atlas.
-
Vérifiez votre identité : utilisez la biométrie intégrée à l’application pour scanner votre cédula et effectuer une reconnaissance faciale.
-
Activation immédiate : votre compte est actif tout de suite. Vous pouvez commencer à recevoir des virements locaux (SIPAP) et utiliser une Mastercard virtuelle pour vos paiements en ligne.
-
Carte physique : votre carte de débit physique est généralement livrée par coursier à votre adresse au Paraguay, ou peut être retirée dans une borne numérique accessible 24 h/24 et 7 j/7.
Voie B : banque traditionnelle et professionnelle
Pour des virements internationaux à plafond élevé, des comptes en USD ou des structures professionnelles complexes (comme une EAS), une procédure plus formelle est nécessaire :
-
Consultation et mise en relation : ne vous présentez pas en agence sans rendez-vous. Il est vivement recommandé de vous faire présenter à un conseiller dédié par un partenaire local comme WeParaguay EAS, afin d’éviter un refus au nom de la « politique interne ».
-
Dépôt des documents : rassemblez votre cédula et votre RUC. Tous les justificatifs de revenus étrangers et lettres de référence doivent être traduits en espagnol par un traducteur public assermenté au Paraguay et légalisés.
-
L’entretien de conformité : pour ces comptes haut de gamme, un bref rendez-vous (en personne, ou en visioconférence pour certains segments) est exigé afin d’expliquer votre modèle économique et l’origine de votre patrimoine, dans le cadre des contrôles anti-blanchiment (AML) renforcés de 2026.
-
Approbation : l’examen de conformité prend généralement 2 à 4 semaines. Une fois approuvé, votre compte est pleinement habilité pour les virements internationaux SWIFT.
Prêt pour 2026 : votre check-list pour le rendez-vous bancaire
Que vous ouvriez un compte numérique via une application ou un compte professionnel en personne, assurez-vous d’avoir ces 5 éléments sous la main :
-
Cédula originale : votre carte de résident physique (la « clé d’or » du système bancaire paraguayen).
-
RUC actif : votre document d’identification fiscale délivré par la DNIT (indispensable au regard des normes de transparence de 2026).
-
Certificado de Vida y Residencia : délivré par la police locale (valable 3 mois), souvent exigé pour les comptes haut de gamme.
-
Justificatif de revenus : déclarations fiscales ou contrats certifiés (traduits et légalisés) pour justifier l’« origine de votre patrimoine ».
-
Numéro de téléphone paraguayen : une carte SIM locale est obligatoire pour recevoir les codes à usage unique (OTP) de la banque et les vérifications de l’application.
Difficultés courantes et solutions
Difficulté n° 1 : le statut de nouveau résident
Le problème : les établissements financiers peuvent hésiter à ouvrir un compte à des résidents tout juste arrivés, sans historique local.
Les solutions : travailler avec des banques comme Itaú, Basa ou Familiar, qui servent activement la communauté expatriée ; apporter un dépôt initial conséquent pour démontrer votre engagement et votre stabilité financière ; fournir une documentation complète de votre parcours professionnel international (CV ou LinkedIn) ; vous appuyer sur des références locales et des relais professionnels comme WeParaguay pour instaurer la confiance ; et envisager de commencer par un compte d’épargne afin de constituer un historique de 3 à 6 mois avant de demander un compte courant.
Difficulté n° 2 : la justification des revenus et la norme AML de 2026
Depuis janvier 2026, l’« origine du patrimoine » (Source of Wealth, SOW) est devenue aussi déterminante que l’« origine des fonds » (Source of Funds, SOF). Sous l’effet de la surveillance accrue du GAFILAT, les banques paraguayennes exigent désormais une vision globale de votre historique financier. Fournir un certificat de résidence fiscale paraguayen est la « référence absolue » pour expliquer la structure de vos revenus mondiaux aux responsables de la conformité locaux et faire en sorte que vos virements internationaux soient validés sans délai.
En réalité, les revenus de source étrangère sont difficiles à vérifier, ce qui entraîne un contrôle nettement renforcé au titre des réglementations internationales anti-blanchiment. C’est pourquoi une « Justificación de Ingresos » (justification des revenus) est désormais obligatoire pour tous les résidents étrangers. Sont acceptés : les déclarations fiscales, les contrats certifiés, les états financiers audités ou les attestations de dividendes.
Conseil de pro : n’envoyez jamais un virement supérieur à 10 000 $ sans prévenir votre conseiller à l’avance et sans fournir les justificatifs. Les virements non annoncés sont fréquemment gelés pour examen, ce qui peut prendre des semaines à régler.
Difficulté n° 3 : la langue et la bureaucratie
Le problème : les procédures bancaires, les contrats et les interfaces numériques sont principalement en espagnol.
Les solutions : venir accompagné d’un traducteur qualifié aux rendez-vous importants, car les banques ne vous laisseront pas signer des documents que vous ne comprenez pas ; privilégier des banques comme Itaú ou Sudameris, qui disposent souvent de conseillers anglophones dans leurs segments « Banca Privada » ou « Premier » ; faire appel à un service d’assistance bancaire professionnel pour gérer la coordination et la prise de rendez-vous ; et vous familiariser avec les termes bancaires espagnols essentiels comme Transferencia, Extracto et Caja de Ahorro.
Conseil de pro : n’y allez pas seul Entrer dans une banque d’Asunción en tant que nouveau résident peut être déroutant. De nombreux employés de banque ne parlent pas couramment anglais, et les exigences de conformité peuvent changer sans préavis. Chez WeParaguay, nous proposons un service de mise en relation bancaire : nous vous orientons vers le conseiller qui connaît votre secteur (crypto, e-commerce, immobilier) et veillons à ce que votre dossier soit parfait avant même que vous ne franchissiez la porte de l’agence.
Coordination bancaire internationale
Conserver vos comptes à l’étranger
Conserver des comptes à l’étranger présente plusieurs avantages : préserver vos relations historiques, votre historique de crédit et vos liens bancaires établis dans votre pays d’origine ou dans des juridictions de premier rang ; garder l’accès, via vos plateformes d’investissement, aux marchés boursiers mondiaux, aux ETF et aux plateformes crypto qui ne sont pas encore forcément reliés aux banques paraguayennes ; et diversifier vos devises en vous couvrant contre les fluctuations du guarani grâce à des réserves en USD, EUR ou GBP.
Côté conformité, plusieurs points sont à surveiller. L’origine des fonds : vous devez toujours conserver une piste d’audit irréprochable, car même si le Paraguay n’impose pas vos revenus étrangers, les banques locales vous demanderont des justificatifs d’« origine du patrimoine » si vous transférez un jour ces fonds dans le pays. Les déclarations fiscales : contrairement à l’imposition fondée sur la nationalité (comme aux États-Unis) ou à l’imposition mondiale (comme en Israël), le Paraguay applique un système territorial dans lequel vous n’avez généralement pas à déclarer les soldes de vos comptes étrangers, sauf s’ils génèrent des revenus de source paraguayenne. La conservation des documents : vous devez conserver une trace de tous vos virements internationaux pendant au moins 5 ans, en prévision d’éventuels contrôles de la DNIT, l’administration fiscale du Paraguay.
Pour satisfaire aux exigences KYC (Know Your Customer) des banques hors du Paraguay, par exemple en Europe ou aux États-Unis, la cédula ne suffit souvent pas. Vous devez obtenir le Certificado de Residencia Fiscal. Ce document officiel délivré par la DNIT est la seule preuve de référence attestant que vous êtes un résident fiscal légitime du Paraguay, ce qui vous permet de protéger légalement vos comptes internationaux sous le parapluie de l’imposition territoriale à 0 % du Paraguay.
Pour recevoir des virements internationaux, communiquez votre nom complet, votre numéro de cédula et le code SWIFT de la banque, par exemple UBBRPYPXXXX pour Itaú. Veillez à indiquer les coordonnées correctes de la banque correspondante pour les virements en USD afin d’éviter les retards. Prévoyez des frais de réception fixes : la plupart des grandes banques facturent exactement 38,50 $ par virement entrant, quel que soit le montant.
Pour envoyer des virements internationaux d’un montant supérieur à 10 000 $, préparez-vous à remettre une facture ou une « Justificación de Ingresos » au service de conformité de la banque avant la validation du virement. Comptez la commission de la banque, environ 33 $, plus les frais du réseau SWIFT, environ 22 $, soit un total d’environ 55 à 77 $. Il faut 3 à 5 jours ouvrés pour que les fonds arrivent à destination, selon les banques correspondantes impliquées.
Banque numérique et moyens de paiement
Fonctionnalités de la banque en ligne
Les fonctionnalités standard comprennent la consultation du solde et de l’historique des opérations, les virements nationaux entre banques paraguayennes, le paiement des factures de services publics et autres services locaux, ainsi que l’accès aux relevés de compte et aux documents fiscaux.
Les fonctionnalités avancées comprennent l’émission de virements internationaux, des outils de gestion de comptes d’investissement, des solutions d’encaissement professionnel et des applications bancaires mobiles.
Cartes de paiement
Les cartes de débit permettent de retirer de l’argent aux distributeurs dans tout le Paraguay et à l’étranger et de payer chez les commerçants, au Paraguay comme à l’étranger, avec des plafonds de retrait quotidiens généralement compris entre 300 et 1 000 $ et des frais sur les transactions internationales habituellement de 2 à 4 %.
Les cartes de crédit permettent de constituer un historique de crédit local, offrent une plus grande souplesse de dépenses, donnent accès à des programmes de récompenses et d’avantages intéressants, et incluent une acceptation internationale ainsi que des services d’assistance d’urgence.
Le Paraguay a récemment adopté une nouvelle réglementation de la banque centrale qui plafonne les commissions que les banques peuvent facturer aux commerçants. Pour le particulier, en revanche, la plupart des banques appliquent des frais sur les transactions à l’étranger, ou surcharge internationale, de 2 à 3 % lorsqu’il utilise une carte de crédit ou de débit paraguayenne hors du pays.
Conseil de pro : si vous voyagez souvent, vérifiez si votre banque propose des cartes premium qui suppriment ou réduisent ces frais. Même si les commissions des commerçants vont être plafonnées à 3 % pour le crédit et à 2 % pour le débit d’ici juillet 2026, la surcharge internationale côté consommateur reste un coût habituel à intégrer dans vos dépenses à l’étranger.
Stratégie bancaire pour les nouveaux résidents
Les besoins immédiats des 30 premiers jours : ouvrir un compte d’épargne de base pour les dépenses locales, obtenir une carte de retrait pour vos besoins quotidiens en espèces, mettre en place le paiement des factures de services publics et autres services locaux, et nouer une relation avec un conseiller bancaire pour vos besoins futurs.
À court terme, du 2e au 6e mois : passer à un compte courant si votre activité le nécessite, demander une carte de crédit pour constituer un historique de crédit local, mettre en place les virements internationaux et ouvrir un compte en USD si nécessaire pour gérer vos devises.
À long terme, au-delà de 6 mois : réévaluer vos besoins bancaires à mesure que votre résidence se stabilise, envisager les produits d’investissement proposés par les banques locales, optimiser la structure de vos comptes sur le plan fiscal et bâtir des relations bancaires solides en prévision de vos futurs besoins de crédit.
Contrairement aux Émirats arabes unis ou à Dubaï, où un bureau virtuel peut faire signaler ou fermer votre compte, le système bancaire paraguayen repose sur une substance physique. Avec un RUC local et des déclarations fiscales mensuelles, vous vous construisez un « profil bancaire » que les établissements internationaux reconnaissent comme légitime et peu risqué.
Avant d’entamer toute démarche bancaire, assurez-vous de bien connaître les conditions de maintien de la résidence au Paraguay afin d’éviter d’éventuelles complications. Prendre connaissance des coûts cachés de la résidence au Paraguay vous aidera aussi à prévoir un budget adapté pour la banque et les autres dépenses.
Ce guide bancaire complète nos autres ressources de planification de la résidence. Comparer les différentes options de résidence grâce à des guides comme notre comparatif des résidences Paraguay et Panama vous donnera par ailleurs une vision plus large pour vos décisions financières.
Les services d’accompagnement bancaire de WeParaguay
S’orienter dans le système financier paraguayen en 2026 exige une expertise locale. WEPARAGUAY E.A.S. UNIPERSONAL (RUC : 80165922-1 / MDE : 139105) est une entité paraguayenne légalement enregistrée, spécialisée dans la résidence et la mise en relation bancaire. Nous vous donnons un accès direct à des conseillers dédiés qui comprennent le mode de vie des nomades numériques et des expatriés.
Notre accompagnement bancaire au Paraguay comprend des conseils pour choisir votre banque selon vos besoins, l’aide à la préparation et à la traduction des documents, l’accompagnement à distance pour l’ouverture de comptes numériques et l’accompagnement aux rendez-vous bancaires pour les comptes haut de gamme, un suivi bancaire continu et la gestion de la relation, ainsi que la coordination bancaire internationale et des conseils en conformité.
Besoin d’aide pour vous repérer dans le système bancaire paraguayen ? Notre service d’ouverture de comptes garantit une ouverture sans accroc et une gestion financière suivie. Réservez dès aujourd’hui votre consultation bancaire 2026.
Pour connaître la réglementation bancaire officielle et les exigences en vigueur, consultez la Banque centrale du Paraguay et le site officiel d’Itaú Paraguay pour obtenir les informations les plus récentes.
*Important : cet article fournit uniquement des informations générales. Nous sommes spécialisés dans
la résidence au Paraguay et coordonnons les services aux entreprises américaines par l’intermédiaire de professionnels agréés.
Consultez des professionnels qualifiés avant toute décision.Pour l’ensemble des avertissements, cliquez ici