Kompletny przewodnik po bankach w Paragwaju: wymogi dotyczące otwarcia konta i strategie bankowości międzynarodowej.
Ten kompleksowy przewodnik po bankowości w Paragwaju jest niezbędny dla nowych rezydentów – niezależnie od tego, czy konto jest Ci potrzebne na lokalne wydatki, prowadzenie firmy czy zarządzanie finansami międzynarodowymi. Zrozumienie paragwajskiego rynku bankowego i procedur otwierania kont zapewni Ci płynną integrację finansową na każdym etapie uzyskiwania rezydencji.
Przegląd rynku bankowego w Paragwaju
Najważniejsze banki i ich specjalizacje
Banco Basa – wybór przedsiębiorców
Banco Basa to wybór przedsiębiorców. To bardzo dynamiczny, prywatny bank komercyjny, znany ze swojej sprawności i silnego nastawienia na sektor korporacyjny. Najlepiej sprawdzi się dla właścicieli firm i inwestorów, którzy potrzebują elastycznej obsługi i nowoczesnych narzędzi bankowości internetowej. Jego kluczowa zaleta polega na tym, że Basa często podchodzi do zagranicznych rezydentów bardziej elastycznie niż duże, tradycyjne banki – oferuje indywidualne podejście i uproszczony proces otwierania kont firmowych.
Sudameris Bank (w tym dawny Banco Regional) – potęga w obsłudze korporacji
Po przejęciu Banco Regional Sudameris jest obecnie największym bankiem w Paragwaju. Najlepiej sprawdzi się dla zamożnych klientów i międzynarodowych kont firmowych. Jego zaletą jest najlepiej rozbudowany dział compliance oraz duże doświadczenie w obsłudze dużych międzynarodowych transferów kapitału na zakup nieruchomości i inwestycje.
Banco Familiar – najbardziej przystępny wybór
Banco Familiar to najbardziej przystępny wybór. To jeden z najbardziej zorientowanych na klienta banków w Paragwaju, znany z rozbudowanej sieci oddziałów i nastawienia na klientów indywidualnych. Najlepiej sprawdzi się dla nowych rezydentów i cyfrowych nomadów, którzy chcą prostej i bezproblemowej obsługi bankowej. Jego kluczowa zaleta polega na tym, że Familiar jest często znacznie bardziej przyjazny ekspatom niż większe instytucje. Bank uprościł wymogi dla nowych rezydentów i oferuje jedną z najwyżej ocenianych aplikacji mobilnych w kraju. Jeśli szukasz banku, który po prostu „działa” na co dzień i nadaje się do lokalnego oszczędzania, to często jest on pierwszą rekomendacją.
Banco Nacional de Fomento (BNF)
Banco Nacional de Fomento, czyli BNF, to państwowy bank rozwoju. Instytucja ta koncentruje się na finansowaniu rolnictwa i rozwoju, a jej rozbudowana sieć oddziałów obejmuje cały kraj. Oferuje konkurencyjne stawki korzystne dla lokalnych mieszkańców i jest doskonałą opcją do podstawowej bankowości osobistej.
Uwaga: BNF służy przede wszystkim rozwojowi lokalnemu i dla zagranicznych rezydentów może być znacznie bardziej biurokratyczny.
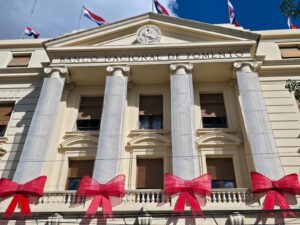
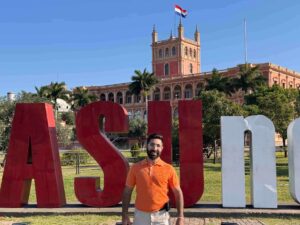
*Uwaga: na zdjęciu powyżej widać historyczną siedzibę główną (Casa Matriz) w centrum Asunción z tradycyjnym godłem narodowym banku. Choć bank niedawno zmienił logo na nowoczesne, złoto-szare (odzwierciedlające jego cyfrową transformację), jego dziedzictwo pozostaje związane z tym charakterystycznym budynkiem.
Banco Itaú Paraguay
Itaú Paraguay należy do brazylijskiego giganta bankowego o silnej pozycji w regionie. Oferuje doskonałe możliwości wykonywania międzynarodowych przelewów i nowoczesną platformę bankowości cyfrowej, która sprawnie obsługuje klientów. Jego kluczową mocną stroną jest doświadczenie w bankowości firmowej, dlatego cieszy się popularnością wśród ekspatów i klientów zagranicznych.
Banco Continental
Banco Continental ma silną pozycję na rynku lokalnym i dobrą reputację w zakresie obsługi klienta. Oferuje konkurencyjne oprocentowanie lokat i dobrze sprawdza się w podstawowej bankowości osobistej i firmowej. Bank dysponuje rozbudowaną siecią bankomatów w całym kraju, dzięki czemu jest niezawodnym wyborem do codziennych operacji bankowych.
Banco GNB – połączenie ze światem
Banco GNB to Twoje połączenie ze światem. Jako część dużej południowoamerykańskiej grupy finansowej GNB jest naturalnym wyborem dla klientów, którzy stawiają na światowe standardy i obsługę premium. Najlepiej sprawdzi się dla cyfrowych nomadów i ekspatów, którzy często podróżują i potrzebują banku rozumiejącego międzynarodowy styl życia. Kluczową zaletą są zaawansowane segmenty bankowości „Premier” i „Select”, oferujące dedykowanych opiekunów klienta i programy kart kredytowych wyższej klasy, które są często bardziej dostępne dla nowych rezydentów niż w innych tradycyjnych instytucjach.
Banco Atlas – lider bankowości cyfrowej i detalicznej
Banco Atlas to lider bankowości cyfrowej i detalicznej. Bank należy do wpływowej Grupo Zuccolillo i słynie z jednych z najbardziej przyjaznych użytkownikowi interfejsów cyfrowych w kraju. Najlepiej sprawdzi się dla nowych rezydentów, którzy cenią łatwość obsługi i lokalną wygodę. Zaletą Atlas jest rozbudowana sieć oddziałów i bankomatów, często zlokalizowanych w dużych centrach handlowych (takich jak Paseo La Galería), co czyni go najbardziej praktycznym wyborem do codziennych transakcji i lokalnych płatności oraz dla osób ceniących bezproblemową bankowość mobilną.
Ueno Bank – lider bankowości cyfrowej
Ueno Bank to lider bankowości cyfrowej. Najlepiej sprawdzi się dla nowych rezydentów, którzy chcą mieć aktywne konto w kilka minut. Kluczowa zaleta: jeśli masz już cédulę, możesz otworzyć w pełni cyfrowe konto przez aplikację, bez wizyty w oddziale. Korzyści to brak opłat za otwarcie i prowadzenie konta, wirtualna karta Mastercard do płatności międzynarodowych oraz wysoki cashback – do 40% w supermarketach i na stacjach benzynowych. Pamiętaj, że to idealne rozwiązanie na codzienne wydatki i przelewy lokalne, ale do dużych przelewów międzynarodowych nadal lepiej nadają się tradycyjne banki.
Pamiętaj: choć wszystkie te banki są doskonałe, otwarcie konta w Paragwaju przez cudzoziemca zawsze wymaga cédula rezydenta stałego, a w większości przypadków także potwierdzenia adresu i dokumentacji źródła pochodzenia środków.
Jak wybrać odpowiedni bank w Paragwaju: 3 kluczowe czynniki
Wybór banku w Asunción nie sprowadza się do tego, kto ma najlepszą aplikację – chodzi o to, kto pasuje do Twojego konkretnego profilu finansowego. Weź pod uwagę następujące czynniki:
-
Wolumen Twoich transakcji: przy dużych inwestycjach w nieruchomości lub biznes najlepsze są Sudameris lub GNB. Freelancerom większą elastyczność oferuje Banco Basa.
-
Oddział czy aplikacja: Banco Atlas przoduje w bankowości cyfrowej, a GNB zapewnia osobistą obsługę na poziomie „private banking”.
-
Przyjazność dla ekspatów: niektóre banki są bardziej przyzwyczajone do zagranicznej dokumentacji niż inne.
Rodzaje kont i wymogi
Konta osobiste
Podstawowe konto oszczędnościowe (Cuenta de Ahorros): minimalna wpłata na otwarcie wynosi od 100 do 500 USD, bez opłat za otwarcie i prowadzenie konta. W cenie jest dostęp do bankomatów i podstawowe usługi. Ten rodzaj konta sprawdza się przy codziennych wydatkach i podstawowych operacjach bankowych.
Rachunek bieżący (Cuenta Corriente): minimalna wpłata na otwarcie wynosi od 500 do 2000 USD, a miesięczna opłata za prowadzenie to zazwyczaj 10–25 USD. Obejmuje możliwość wystawiania czeków i wyższe limity transakcji, co jest korzystne dla klientów biznesowych.
Konta w USD są dostępne w większości dużych banków, ale wymagają wyższej minimalnej wpłaty – od 1000 do 5000 USD. Za przychodzące przelewy międzynarodowe zwykle pobierana jest stała opłata w wysokości około 35–50 USD. Przydają się przy transakcjach międzynarodowych i chronią wartość środków przed wahaniami kursów walut.
Bankowość firmowa
Firmowe rachunki bieżące wymagają minimalnej wpłaty na otwarcie od 1000 do 10 000 USD, a miesięczne opłaty wynoszą zazwyczaj od 25 do 100 USD. Obejmują możliwość wystawiania czeków firmowych i wykonywania przelewów, standardowo są powiązane z numerem identyfikacji podatkowej firmy, czyli RUC, i są niezbędne do prowadzenia lokalnej działalności gospodarczej.
Międzynarodowe konta firmowe wymagają wyższej minimalnej wpłaty – od 5000 do 25 000 USD. Standardowo oferują rozszerzone możliwości przelewów międzynarodowych, obsługę wielu walut i dedykowanego opiekuna klienta biznesowego, dzięki czemu sprawdzają się w międzynarodowej działalności gospodarczej.
Dokumenty wymagane do otwarcia konta
Dokumenty do konta osobistego
Wymagana jest ważna paragwajska cédula, czyli krajowy dowód osobisty, oraz potwierdzenie adresu, np. rachunek za media lub umowa najmu. Musisz przedstawić potwierdzenie dochodów lub zaświadczenie od pracodawcy, a list referencyjny z Twojego obecnego banku jest pomocny, choć nie zawsze wymagany.
Potrzebna jest minimalna wpłata gotówką lub czekiem potwierdzonym – w większości banków pierwsza wpłata nie może pochodzić z przelewu. Niektóre instytucje finansowe wymagają potwierdzenia zatrudnienia lub rejestracji działalności, a dodatkowo mogą poprosić o referencje osobiste od mieszkańców Paragwaju.
Dokumenty do konta firmowego
Obowiązkowe jest zaświadczenie o rejestracji działalności, a rejestracja RUC (numeru identyfikacji podatkowej) musi być aktualna. Wymagane są umowa spółki i dokumenty założycielskie, należy złożyć uchwały zarządu upoważniające do otwarcia konta, a ponadto niezbędne są oświadczenia o beneficjentach rzeczywistych.
Wymagana jest cédula wszystkich osób upoważnionych do składania podpisów oraz potwierdzenie adresu kluczowych członków kierownictwa. Bank może poprosić o osobiste zestawienia finansowe, a weryfikacja przeszłości i referencji właścicieli firmy jest standardem.
Proces otwierania konta w 2026 roku
W 2026 roku otwarcie konta bankowego w Paragwaju może przebiegać dwiema odrębnymi ścieżkami: szybką ścieżką cyfrową (bez konieczności osobistej obecności) oraz tradycyjną bankowością prywatną.
Ścieżka A: szybka ścieżka cyfrowa (zalecana dla osób fizycznych)
Jeśli masz już paragwajską cédulę, możesz otworzyć konto bankowe w kilka minut, nie odwiedzając w ogóle oddziału.
-
Pobierz aplikację: wybierz lidera bankowości cyfrowej, np. ueno bank lub Banco Atlas.
-
Potwierdź tożsamość: za pomocą wbudowanej w aplikację biometrii zeskanuj swoją cédulę i przejdź weryfikację twarzy (Face ID).
-
Natychmiastowa aktywacja: Twoje konto jest aktywne od razu. Możesz zacząć odbierać przelewy krajowe (SIPAP) i korzystać z wirtualnej karty Mastercard do płatności online.
-
Karta fizyczna: fizyczna karta debetowa jest zazwyczaj dostarczana kurierem na Twój adres w Paragwaju lub można ją odebrać w cyfrowym kiosku czynnym 24/7.
Ścieżka B: bankowość tradycyjna i firmowa
W przypadku przelewów międzynarodowych z wysokimi limitami, kont w USD lub złożonych struktur biznesowych (takich jak EAS) wymagany jest bardziej formalny proces:
-
Konsultacja i rekomendacja: nie przychodź do oddziału bez umówionego spotkania. Zdecydowanie zalecamy, aby lokalny partner, taki jak WeParaguay EAS, przedstawił Cię dedykowanemu opiekunowi klienta – pozwoli Ci to uniknąć odmowy z powodu „polityki wewnętrznej”.
-
Złożenie dokumentów: przygotuj cédulę i RUC. Wszystkie zagraniczne potwierdzenia dochodów i listy referencyjne muszą zostać przetłumaczone na hiszpański przez paragwajskiego tłumacza przysięgłego i zalegalizowane.
-
Rozmowa z działem compliance: w przypadku kont wyższej klasy wymagane jest krótkie spotkanie (osobiście lub – w niektórych segmentach – przez wideorozmowę), podczas którego wyjaśnisz swój model biznesowy i źródło pochodzenia majątku w ramach kontroli AML obowiązujących w 2026 roku.
-
Akceptacja: weryfikacja compliance trwa zazwyczaj od 2 do 4 tygodni. Po akceptacji Twoje konto jest w pełni przygotowane do międzynarodowych przelewów SWIFT.
Gotowy na 2026: lista kontrolna przed wizytą w banku
Niezależnie od tego, czy otwierasz konto cyfrowe przez aplikację, czy konto firmowe osobiście, upewnij się, że masz przygotowanych tych 5 rzeczy:
-
Oryginał cédula: Twój fizyczny dokument rezydenta („złoty klucz” do paragwajskiej bankowości).
-
Aktywny RUC: dokument numeru identyfikacji podatkowej z DNIT (niezbędny ze względu na standardy przejrzystości obowiązujące w 2026 roku).
-
Certificado de Vida y Residencia: wydawane przez lokalną policję (ważne przez 3 miesiące) – często wymagane przy kontach wyższej klasy.
-
Potwierdzenie dochodów: zeznania podatkowe lub poświadczone umowy (przetłumaczone i zalegalizowane) uzasadniające „źródło pochodzenia majątku”.
-
Paragwajski numer telefonu: lokalna karta SIM jest obowiązkowa do odbierania jednorazowych kodów bankowych (OTP) i weryfikacji w aplikacji.
Najczęstsze problemy i ich rozwiązania
Problem 1: status nowego rezydenta
Problem polega na tym, że instytucje finansowe mogą niechętnie otwierać konta zupełnie nowym rezydentom, którzy nie mają lokalnej historii.
Rozwiązania: współpracuj z bankami, które aktywnie obsługują społeczność ekspatów, takimi jak Itaú, Basa czy Familiar; wpłać znaczną kwotę początkową, aby wykazać swoje zaangażowanie i stabilność finansową; przedstaw obszerną dokumentację swojej międzynarodowej kariery zawodowej, np. CV lub profil na LinkedIn; korzystaj z lokalnych referencji i kontaktów zawodowych, takich jak WeParaguay, aby zbudować zaufanie; rozważ też rozpoczęcie od konta oszczędnościowego i zbudowanie 3–6-miesięcznej historii, zanim złożysz wniosek o rachunek bieżący.
Problem 2: weryfikacja dochodów i standard AML 2026
Od stycznia 2026 roku „źródło pochodzenia majątku” (Source of Wealth, SOW) jest równie istotne jak „źródło pochodzenia środków” (Source of Funds, SOF). W związku z zaostrzonym nadzorem GAFILAT paragwajskie banki wymagają teraz pełnego obrazu Twojej historii finansowej. Przedstawienie paragwajskiego certyfikatu rezydencji podatkowej to „złoty standard” w wyjaśnianiu lokalnym pracownikom działu compliance struktury Twoich globalnych dochodów i gwarancja, że Twoje przelewy międzynarodowe zostaną zaksięgowane bez opóźnień.
W praktyce zagraniczne źródła dochodów są trudne do zweryfikowania, co prowadzi do znacznie wzmożonej kontroli na mocy międzynarodowych przepisów AML. Dlatego „Justificación de Ingresos” (uzasadnienie dochodów) jest teraz obowiązkowe dla wszystkich zagranicznych rezydentów. Akceptowane dokumenty to zeznania podatkowe, poświadczone umowy, zbadane sprawozdania finansowe lub zaświadczenia o dywidendach.
Wskazówka eksperta: nigdy nie wysyłaj przelewu na kwotę wyższą niż 10 000 USD bez wcześniejszego powiadomienia opiekuna klienta i przekazania dokumentów potwierdzających. Niezapowiedziane przelewy są często wstrzymywane do weryfikacji, której wyjaśnienie może trwać tygodniami.
Problem 3: język i biurokracja
Problem polega na tym, że procedury bankowe, umowy i interfejsy cyfrowe są przede wszystkim w języku hiszpańskim.
Rozwiązania: na ważne spotkania zabieraj wykwalifikowanego tłumacza, ponieważ banki nie pozwolą Ci podpisać dokumentów, których nie rozumiesz; wybieraj w pierwszej kolejności banki takie jak Itaú czy Sudameris, które w segmentach „Banca Privada” lub „Premier” często mają anglojęzycznych opiekunów klienta; korzystaj z profesjonalnych usług asysty bankowej, które zajmą się koordynacją i umawianiem spotkań; zapoznaj się też z kluczowymi hiszpańskimi terminami bankowymi, takimi jak Transferencia (przelew), Extracto (wyciąg) i Caja de Ahorro (konto oszczędnościowe).
Wskazówka eksperta: nie idź sam Wizyta w banku w Asunción w roli nowego rezydenta może Cię przytłoczyć. Wielu pracowników banków nie mówi płynnie po angielsku, a wymogi compliance mogą się zmienić bez uprzedzenia. W WeParaguay oferujemy usługi rekomendacji bankowej – łączymy Cię z konkretnym pracownikiem banku, który rozumie Twoją branżę (kryptowaluty, e-commerce, nieruchomości), aby Twoja dokumentacja była bez zarzutu, zanim w ogóle przekroczysz próg oddziału.
Koordynacja bankowości międzynarodowej
Utrzymywanie kont zagranicznych
Korzyści z utrzymywania kont zagranicznych to: zachowanie dotychczasowych relacji, a wraz z nimi historii kredytowej i ugruntowanych więzi bankowych w Twoim kraju pochodzenia lub w jurysdykcjach pierwszej kategorii (Tier-1); platformy inwestycyjne zapewniające stały dostęp do światowych giełd, ETF-ów i giełd kryptowalut, które mogą nie być jeszcze zintegrowane z lokalnymi paragwajskimi bankami; a także dywersyfikacja walutowa – zabezpieczenie przed wahaniami kursu lokalnej waluty, czyli guarani, dzięki trzymaniu rezerw w USD, EUR lub GBP.
Kwestie zgodności z przepisami: w zakresie źródła pochodzenia środków zawsze musisz zachowywać przejrzysty ślad dokumentacyjny, ponieważ nawet jeśli Paragwaj nie opodatkowuje Twoich dochodów zagranicznych, lokalne banki poproszą o dokumentację „źródła pochodzenia majątku”, gdy tylko przelejesz te środki do kraju. Sprawozdawczość podatkowa różni się od systemów opodatkowania opartego na obywatelstwie, jak w USA, czy opodatkowania globalnego, jak w Izraelu – Paragwaj stosuje system terytorialny, w którym co do zasady nie musisz zgłaszać sald kont zagranicznych, chyba że generują one dochód z paragwajskiego źródła. W zakresie ewidencji musisz przechowywać odpowiednią dokumentację wszystkich przelewów międzynarodowych przez co najmniej 5 lat na wypadek ewentualnych przyszłych kontroli DNIT, czyli paragwajskiego urzędu skarbowego.
Aby spełnić wymogi KYC (Know Your Customer – „poznaj swojego klienta”) banków spoza Paragwaju, np. w Europie lub USA, sama cédula często nie wystarcza. Musisz uzyskać Certificado de Residencia Fiscal. Ten oficjalny dokument wydawany przez DNIT jest jedynym dowodem klasy „złotego standardu”, że jesteś prawowitym rezydentem podatkowym Paragwaju, co pozwala Ci legalnie chronić konta zagraniczne pod parasolem paragwajskiego terytorialnego systemu podatkowego ze stawką 0%.
Przy przelewach przychodzących podaj swoje pełne imię i nazwisko, numer cédula oraz kod SWIFT banku, np. UBBRPYPXXXX w przypadku Itaú. Przy przelewach w USD pamiętaj o podaniu prawidłowych danych banku korespondenta, aby uniknąć opóźnień. Uwzględnij w budżecie stałą opłatę za otrzymanie przelewu – większość dużych banków pobiera dokładnie 38,50 USD za każdy przelew przychodzący, niezależnie od kwoty.
Przy przelewach wychodzących na kwoty powyżej 10 000 USD przygotuj się na to, że przed realizacją przelewu będziesz musiał przedstawić działowi compliance banku fakturę lub „Justificación de Ingresos”. Licz się z prowizją banku w wysokości około 33 USD oraz opłatą sieci SWIFT w wysokości około 22 USD, co łącznie daje około 55–77 USD. Środki docierają do odbiorcy w ciągu 3–5 dni roboczych, w zależności od banków korespondentów biorących udział w transakcji.
Bankowość cyfrowa i metody płatności
Możliwości bankowości internetowej
Standardowe funkcje obejmują podgląd salda i historii transakcji, przelewy krajowe między paragwajskimi bankami, opłacanie rachunków za lokalne media i usługi oraz dostęp do wyciągów i dokumentów podatkowych.
Zaawansowane funkcje obejmują zlecanie przelewów międzynarodowych, narzędzia do zarządzania kontem inwestycyjnym, systemy obsługi płatności firmowych oraz aplikacje bankowości mobilnej.
Karty płatnicze
Karty debetowe zapewniają dostęp do bankomatów w całym Paragwaju i za granicą oraz płatności w punktach sprzedaży w kraju i za granicą. Dzienne limity wypłat wynoszą zazwyczaj od 300 do 1000 USD, a opłaty za transakcje zagraniczne to zwykle 2–4%.
Karty kredytowe pozwalają budować lokalną historię kredytową, zapewniają większą swobodę wydatków, oferują wartościowe programy nagród i korzyści, a także są akceptowane na całym świecie i obejmują usługi pomocy w nagłych wypadkach.
Paragwaj niedawno wprowadził nowe regulacje banku centralnego, które ograniczają opłaty pobierane przez banki od sprzedawców. Jednak w przypadku klientów indywidualnych większość banków przy korzystaniu z paragwajskiej karty kredytowej lub debetowej za granicą nalicza opłatę za transakcję zagraniczną (tzw. International Surcharge) w wysokości od 2% do 3%.
Wskazówka eksperta: jeśli często podróżujesz, sprawdź, czy Twój bank oferuje karty premium, które znoszą lub obniżają tę opłatę. Choć opłaty dla sprzedawców zostaną do lipca 2026 roku ograniczone do 3% w przypadku kart kredytowych i 2% w przypadku kart debetowych, międzynarodowa dopłata po stronie klienta pozostaje standardowym kosztem, który musisz uwzględnić w swoich wydatkach za granicą.
Strategia bankowa dla nowych rezydentów
Pilne potrzeby w ciągu pierwszych 30 dni: otwarcie podstawowego konta oszczędnościowego na lokalne wydatki, uzyskanie karty do bankomatu na codzienne potrzeby gotówkowe, skonfigurowanie płatności za media i lokalne usługi oraz nawiązanie relacji z doradcą bankowym na przyszłość.
Rozwój krótkoterminowy, od 2. do 6. miesiąca: przejście na rachunek bieżący, jeśli potrzebujesz go do działalności, złożenie wniosku o kartę kredytową w celu budowania lokalnej historii kredytowej, uruchomienie możliwości wykonywania przelewów międzynarodowych oraz – w razie potrzeby zarządzania walutami – otwarcie konta w USD.
Strategia długoterminowa, od 6 miesięcy wzwyż: ocena potrzeb bankowych w miarę stabilizacji rezydencji, rozważenie produktów inwestycyjnych oferowanych przez lokalne banki, optymalizacja struktury kont pod kątem efektywności podatkowej oraz budowanie silnych relacji z bankami z myślą o przyszłych potrzebach kredytowych.
W przeciwieństwie do bankowości w ZEA czy Dubaju, gdzie wirtualne biuro może sprawić, że Twoje konto zostanie oznaczone jako podejrzane lub zamknięte, bankowość w Paragwaju opiera się na rzeczywistej obecności. Mając lokalny RUC i składając comiesięczne deklaracje podatkowe, budujesz „profil bankowy”, który instytucje międzynarodowe uznają za wiarygodny i niskiego ryzyka.
Zanim rozpoczniesz jakiekolwiek procedury bankowe, upewnij się, że rozumiesz wymogi utrzymania rezydencji w Paragwaju – pozwoli Ci to uniknąć ewentualnych komplikacji. Ponadto zapoznanie się z ukrytymi kosztami rezydencji w Paragwaju pomoże Ci odpowiednio zaplanować budżet na usługi bankowe i inne wydatki.
Ten przewodnik po bankowości w Paragwaju uzupełnia też inne materiały dotyczące planowania rezydencji. Z kolei porównanie różnych opcji rezydencji w poradnikach takich jak porównanie rezydencji w Paragwaju i Panamie daje szerszy kontekst do podejmowania decyzji w zakresie planowania finansowego.
Usługi wsparcia bankowego WeParaguay
Poruszanie się po paragwajskim systemie finansowym w 2026 roku wymaga lokalnej wiedzy. WEPARAGUAY E.A.S. UNIPERSONAL (RUC: 80165922-1 / MDE: 139105) to legalnie zarejestrowany paragwajski podmiot specjalizujący się w rezydencji i rekomendacjach bankowych. Zapewniamy Ci bezpośredni dostęp do dedykowanych opiekunów klienta, którzy rozumieją styl życia cyfrowych nomadów i ekspatów.
Nasze wsparcie w zakresie bankowości w Paragwaju obejmuje pomoc w wyborze banku dopasowanego do Twoich potrzeb, pomoc w przygotowaniu i tłumaczeniu dokumentów, wsparcie przy zdalnym zakładaniu konta cyfrowego oraz towarzyszenie podczas spotkań i wizyt w banku w przypadku kont wyższej klasy, stałe wsparcie bankowe i zarządzanie relacjami z bankiem, a także koordynację bankowości międzynarodowej i doradztwo w zakresie zgodności z przepisami.
Potrzebujesz pomocy w poruszaniu się po paragwajskim systemie bankowym? Nasza usługa wsparcia bankowego zapewni Ci sprawne otwarcie konta i bieżące zarządzanie finansami. Umów się już dziś na konsultację bankową na 2026 rok.
Oficjalne przepisy bankowe i aktualne wymogi znajdziesz na stronach Banku Centralnego Paragwaju oraz oficjalnej stronie Itaú Paraguay, gdzie publikowane są najbardziej aktualne informacje.
*Ważne: ten artykuł ma wyłącznie charakter informacyjny. Specjalizujemy się w
rezydencji w Paragwaju, a usługi biznesowe w USA koordynujemy za pośrednictwem licencjonowanych specjalistów.
Przed podjęciem decyzji skonsultuj się z wykwalifikowanymi specjalistami.Pełne zastrzeżenia prawne znajdziesz, klikając tutaj